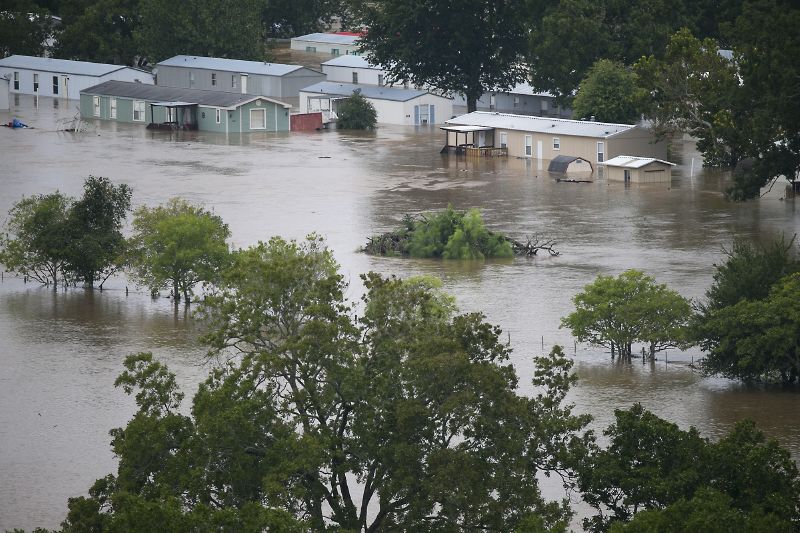
Mnoho majitelů nemovitostí postižených v Houstonu hurikánem a bouří Harvey není pojištěno proti záplavám. Ředitel oddělení pro pojištění ze svazu zákazníků Robert Hunter odhaduje, že výše škod po hurikánu Harvey bude odpovídat zhruba 35 miliardám dolarů, což je podobné, jako tomu bylo v případě ničivého hurikánu Katrina v roce 2005. Tehdy ale byla proti záplavě pojištěna asi polovina postižených domácností.
"V případě bouře Harvey jsou pojištěny pouze dva z deseti majitelů domů," odhadl Hunter. Podle něj se lidé běžně pojišťují proti poškození způsobenému větrem, nikoli záplavou.
"K tomu musíte mít oddělené pojištění sjednané s federálním programem pro pojištění proti záplavám," sdělil Hunter. Tuto pojistku jsou podle něj povinni uzavřít majitelé domů, kteří mají federální hypotéku a žijí v ohrožených oblastech zvaných speciální zóny ohrožené povodněmi. Lidé, kteří v těchto oblastech nebo v jejich blízkosti žijí, si ale stěžují, že pojistka je příliš drahá, přičemž by byla ještě vyšší, kdyby ji nedotovala federální vláda.
Většina houstonských čtvrtí leží mimo tyto nejohroženější oblasti, takže mnoho majitelů domů, kteří nebyli nuceni zakoupit speciální pojistku, se proti záplavě nepojistilo. Škody, které zůstanou ve čtvrtém největším americkém městě po bouři Harvey, proto nejsou zahrnuty v běžných pojistných smlouvách. Naprostou většinu města přitom nepoškodil vítr, ale voda.
Také viceprezident svazu hypotečních bankéřů Pete Mills se domnívá, že v Houstonu je třeba počítat s množstvím ekonomických ztrát způsobených nepojištěným majetkem.
Hunter řekl, že majitelé nemovitostí, které nebyly pojištěny proti záplavě, budou moci požádat o pomoc z federálního fondu pomoci při přírodních katastrofách. Tato pomoc se ale poskytuje formou nízko úročených půjček, což může být pro lidi, kteří už dluhy mají, další zátěž.
"Prokážete-li škodu za 30 tisíc dolarů, dostanete možná 25 tisíc dolarů. Bude tam ale úrok a pak máte ještě svou hypotéku. Budete mít svůj dům zadlužený dvěma půjčkami," upozornil Hunter.
Běžnou pojistku by bylo možné uplatnit, kdyby majitel prokázal, že voda do domu natekla po prvotním poškození větrem - kdy například byla stržena střecha nebo vyražena okna. Pokud voda přiteče podlahou nebo zdmi, pak se na to běžné pojištění nevztahuje.